Włochy przyciągają inwestorów z całego świata.
Włochy stają się coraz bardziej popularne wśród globalnych inwestorów: 7,3 mld euro zainwestowane w nieruchomości w pierwszej połowie 2026 roku
Analiza Patrigest | Grupa Gabetti ujawnia znaczące zmiany na włoskim rynku: 7,3 mld euro inwestycji, z czego 67% stanowi kapitał zagraniczny, rekordowy wzrost w sektorze handlu detalicznego i dynamiczny rozwój centrów danych.
Mimo napięć geopolitycznych, presji inflacyjnej i restrykcyjnej polityki pieniężnej EBC, inwestycje w nieruchomości we Włoszech wzrosły o 37% w porównaniu z analogicznym okresem w 2025 roku.
Kluczowe sektory rynku
- Handel detaliczny: ~2,4 mld euro (+116%)
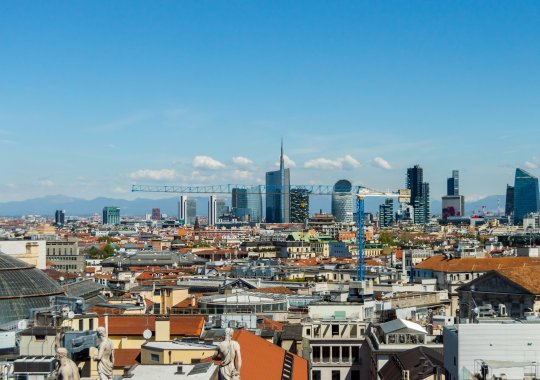
- Lider pod względem wolumenu. Drugi kwartał przyniósł najwyższe wyniki w historii sektora (>1,6 mld euro). Wzrost napędzały centra handlowe, outlety (w tym ważna umowa paneuropejska dotycząca Serravalle Scrivia i Castel Romano) oraz segment High Street Prime, z dominującą sprzedażą na Via Montenapoleone 8 w Mediolanie o wartości ponad 1 mld euro.
- Logistyka i przemysł: 1,2 mld euro (+48%)
- Ożywienie sektora wynikało z trzech dużych transakcji portfelowych (każda powyżej 100 mln euro) wzdłuż kluczowych autostrad Mediolan-Bolonia i Turyn-Mediolan-Wenecja, potwierdzających północne Włochy jako główny węzeł dystrybucyjny w kraju.
- Hotelarstwo: ~1,2 mld euro (-10%)
- Wskaźniki pozostały na wysokim poziomie z 2025 r. Segment luksusowy odpowiadał za 85% wolumenu. Największy udział miał Mediolan (30% całkowitego wolumenu sektora), a następnie Rzym (20%). Operatorzy hotelowi i kapitał prywatny aktywni byli na terenach takich jak wybrzeże Sycylii, Jezioro Como i Alpy.
- Aktywa alternatywne: 750 mln euro (+140%)
- Najszybciej rozwijający się segment. Głównie centra danych, skupione wokół Mediolanu i jego obszaru metropolitalnego. Włochy zajmują trzecie miejsce w Europie pod względem liczby centrów danych (ponad 200 obiektów), ustępując tylko Niemcom i Francji.
- Nieruchomości mieszkaniowe (mieszkania): ~650 mln euro (+89%)
- Zrealizowano 19 dużych transakcji: 48% wolumenu stanowił segment Build-to-Sell, a 41% - akademiki. Ponad 60% funduszy przyciągnęła aglomeracja mediolańska, a wzrost zanotowano także w Padwie, Rzymie i Florencji.
- Nieruchomości biurowe (biura): ~650 mln EUR (-29%)
- Popyt staje się coraz bardziej selektywny: 80% inwestycji skupia się w centralnych dzielnicach biznesowych (CBD) Mediolanu i Rzymu. Prywatni nabywcy (osoby o wysokim majątku netto i firmy rodzinne) generują ponad 40% wolumenu. Rosnącym trendem jest przekształcanie przestarzałych biurowców w apartamenty i hotele.
Kapitał zagraniczny i główne podmioty
Inwestorzy zagraniczni odpowiadali za 67% wszystkich transakcji:
- Stany Zjednoczone, Katar i Hiszpania wiodą pod względem wartości inwestycji.
- Pod względem liczby transakcji — USA, Francja i Hiszpania.
- Włoscy inwestorzy preferują inwestycje w biura i projekty mieszkaniowe typu BTS.
„Głównym nowym trendem jest strukturalna transformacja popytu. „Rosnące zainteresowanie alternatywnymi aktywami, takimi jak centra danych, segment mieszkań i akademików umacnia się, a przestarzałe nieruchomości nadal są przekształcane w nowe cele” — podkreśla Luca Dondi dall’Orologio, dyrektor generalny Patrigest (Grupa Gabetti).